

💶🧠 Ansiedad y salud mental · Deudas · Insomnio · Compras impulsivas · Familia
Ansiedad financiera: cuando la cuesta de septiembre no le deja dormir
Deudas, culpa, insomnio y el círculo silencioso entre dinero y salud mental
Cuando la presión económica se convierte en una emergencia
Ante ideas de suicidio, una tentativa, intoxicación, psicosis, varios días sin dormir con conducta acelerada o peligro inmediato, llame al 112 o acuda a Urgencias. La Línea 024 ofrece atención a personas con ideación suicida y a familiares o allegados, pero no sustituye al 112 cuando existe una emergencia vital.
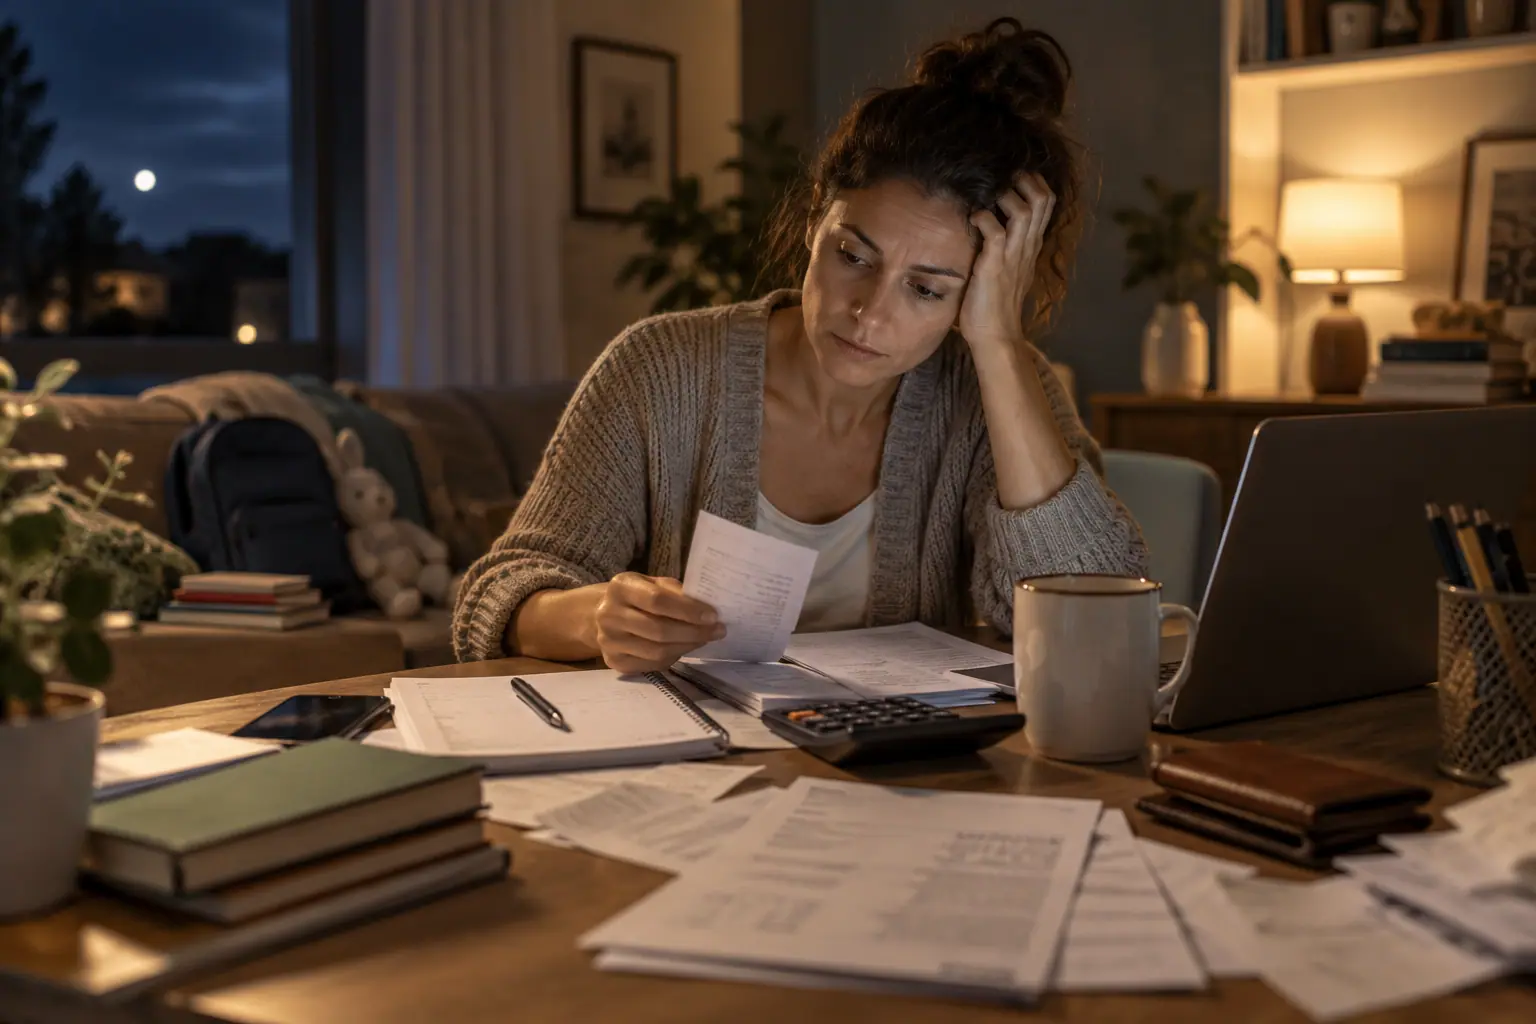
Son las tres y cuarto de la madrugada
La persona abre la aplicación del banco por quinta vez.
El saldo no ha cambiado. Las facturas tampoco. Sabe que mirar de nuevo no resolverá nada, pero no consigue dejar de hacerlo.
Piensa en la hipoteca, en la tarjeta y en los libros del colegio. En el seguro, en el préstamo del coche y en un recibo que llegará el jueves. En el dinero gastado durante las vacaciones y en todo lo que podría salir mal antes de final de mes.
Intenta calcular mentalmente varias cifras. Pierde la cuenta. Vuelve a empezar.
“Debería haberme organizado mejor.”
Al día siguiente está agotada. Se concentra peor, evita abrir un correo del banco y termina comprando algo que no necesita porque, durante unos minutos, esa compra le proporciona una sensación de alivio.
Por la noche vuelve la preocupación.
El miedo a tomar una mala decisión puede consumir tantos recursos mentales que termina haciendo más difícil tomar buenas decisiones.
La ansiedad financiera no es únicamente “preocuparse demasiado por el dinero”. Puede convertirse en un círculo de hipervigilancia, insomnio, evitación, culpa, impulsividad y deterioro emocional.
Septiembre reúne muchos desencadenantes: gastos escolares, final de vacaciones, facturas aplazadas, vuelta a la rutina, subida de determinados precios, menor liquidez y cuotas que empiezan a acumularse.
La solución no consiste en decirle a la persona que “no piense tanto”. Tampoco en tratar únicamente la ansiedad como si las dificultades económicas fueran imaginarias.
A veces existe un problema financiero real y un problema de salud mental real al mismo tiempo. Ambos necesitan ser atendidos.
Ansiedad financiera: lo esencial en un minuto
- La ansiedad financiera no es un diagnóstico independiente de los manuales psiquiátricos. Describe preocupación, activación y deterioro asociados al dinero, la inseguridad económica o las deudas.
- Tener una dificultad económica real no excluye padecer además ansiedad, depresión, insomnio o una conducta impulsiva que necesite tratamiento.
- La investigación encuentra una asociación consistente entre deuda y síntomas de ansiedad, depresión e ideación suicida, aunque la relación no puede reducirse a una causalidad simple.
- La relación puede funcionar en ambos sentidos: la dificultad financiera deteriora la salud mental y algunos trastornos pueden empeorar la organización, el gasto o la capacidad para pedir ayuda.
- Evitar abrir cartas, revisar el saldo o sumar las deudas alivia durante minutos, pero mantiene la incertidumbre y puede agravar el problema.
- Las tarjetas revolving pueden prolongar mucho la devolución cuando la cuota es baja, porque el capital disminuye lentamente y los intereses se acumulan.
- Ningún psicofármaco resuelve una deuda. Tratar depresión, ansiedad incapacitante, insomnio, manía o adicción sí puede devolver capacidad para afrontar la situación.
- Ante desesperanza, ideas de muerte o sensación de que la familia estaría mejor sin uno, la prioridad es la seguridad, no terminar el presupuesto.
Encuentre la orientación que necesita
Por qué este tema resulta especialmente actual
La llamada cuesta de septiembre no es solo una expresión periodística.
Una encuesta difundida a comienzos de mes por UCI encontró que el 63 % de los españoles percibía sus gastos domésticos como más pesados que un año antes. El 78,6 % afirmaba haber reducido o renunciado a alguna partida durante los últimos doce meses, incluyendo ocio, viajes, climatización y, en un 34 % de los casos, alimentación.
Es una encuesta promovida por una entidad financiera y debe interpretarse dentro de ese contexto, pero refleja una preocupación social reconocible.
RTVE informó también de que el 36,4 % de los consumidores recurría o preveía recurrir a financiación para afrontar este periodo, en un contexto de gastos acumulados por vacaciones, vuelta al colegio y encarecimiento de productos cotidianos.
Al mismo tiempo, el crédito al consumo, los pagos aplazados y las fórmulas de “compre ahora y pague después” pueden hacer que una compra parezca asequible individualmente, aunque la suma de pequeñas cuotas termine reduciendo de manera importante el dinero disponible cada mes.
Fuentes: [1] UCI · cuesta de septiembre 2026 · [2] RTVE · financiación y endeudamiento · [3] ASUFIN · coste de financiar septiembre.
¿Qué es la ansiedad financiera?
La ansiedad financiera es un estado de preocupación persistente relacionado con ingresos, gastos, deudas, vivienda, trabajo, ahorro, impuestos, pensiones o miedo a perder estabilidad.
Puede manifestarse de dos formas aparentemente opuestas.
Hipervigilancia
- revisa continuamente su cuenta;
- calcula una y otra vez;
- anticipa catástrofes;
- busca información compulsivamente;
- compara precios durante horas;
- o no consigue desconectar mentalmente del dinero.
Evitación
- no abre cartas;
- evita revisar movimientos;
- retrasa llamadas;
- ignora recibos;
- oculta compras;
- no suma lo que debe;
- o espera que el problema desaparezca solo.
Ambas respuestas nacen del miedo. Una intenta controlar toda la incertidumbre. La otra intenta no sentirla.
Y ambas pueden coexistir: revisar compulsivamente una noche y evitar por completo el problema durante los tres días siguientes.
No toda preocupación económica es una enfermedad
Si una familia no puede cubrir un gasto básico, preocuparse es comprensible.
Si existe riesgo de perder la vivienda, dificultad para comprar alimentos o una deuda creciente, la ansiedad no puede interpretarse simplemente como un pensamiento irracional.
Existe una amenaza real.
La tarea clínica no consiste en convencer a la persona de que “todo está en su mente”. Consiste en distinguir:
Preocupación proporcionada
Existe un problema concreto, pero la persona puede recopilar información, tomar decisiones, pedir ayuda, descansar parcialmente y conservar un funcionamiento razonable.
Ansiedad financiera clínicamente relevante
La preocupación ocupa gran parte del día, resulta difícil de controlar, altera el sueño, produce síntomas físicos, bloquea decisiones, afecta a la pareja o lleva a evitar completamente la realidad financiera.
Trastorno mental con contenido económico
El dinero puede convertirse en el tema principal de un trastorno de ansiedad generalizada, depresión, TOC, episodio maníaco, adicción o preocupación delirante. El contenido es económico; el mecanismo clínico puede ser diferente.
Ese mecanismo cambia el tratamiento.
El círculo entre deuda y salud mental
La investigación actual describe una relación bidireccional.
Las dificultades económicas pueden aumentar el malestar psicológico. Al mismo tiempo, los problemas de salud mental pueden dificultar la gestión del dinero, el trabajo, la planificación y la solicitud de ayuda.
Una revisión sistemática de 2026 encontró una asociación positiva consistente entre deuda y ansiedad, depresión y suicidabilidad. Otra revisión de 2026 subraya que la investigación ha estudiado mucho más cómo las dificultades económicas afectan a la salud mental que el camino inverso.
preocupación económica → peor sueño → menor concentración → decisiones más impulsivas o evitativas → nuevos problemas económicos → mayor preocupación
depresión → menor energía → cartas y pagos aplazados → recargos o impagos → vergüenza → más depresión
TDAH → olvidos y compras impulsivas → deuda → ansiedad → mayor desorganización
manía → gasto y crédito excesivos → consecuencias económicas → episodio depresivo posterior
Por eso no basta con decir: “necesita organizar mejor sus cuentas”. Antes hay que averiguar por qué no consigue hacerlo.
Fuentes: [4] revisión sistemática 2026 · [5] dinero y salud mental.
La preocupación por el dinero consume atención
Las dificultades económicas no solo generan una emoción desagradable. Pueden ocupar parte de la capacidad mental disponible.
Un estudio clásico publicado en Science encontró que activar preocupaciones financieras en personas con menos recursos se asociaba con un peor rendimiento momentáneo en tareas cognitivas. Los investigadores interpretaron que la escasez puede absorber atención y reducir los recursos disponibles para otras decisiones.
El estudio no significa que la pobreza reduzca permanentemente la inteligencia, sino que la preocupación económica puede imponer una carga cognitiva considerable.
La persona necesita pensar con claridad precisamente cuando la preocupación le dificulta hacerlo.
Puede experimentar niebla mental, olvidos, dificultad para priorizar, indecisión, errores y sensación de estar permanentemente apagando incendios.
No es necesariamente falta de capacidad. Puede ser saturación.
Cuando el dinero entra en la cama
La noche es un momento especialmente vulnerable.
Durante el día existen tareas, conversaciones y estímulos que compiten con la preocupación. Al acostarse desaparecen muchas distracciones.
Entonces llegan cálculos mentales, anticipación de recibos, revisión del saldo, miedo al futuro, culpa por decisiones anteriores y escenarios catastróficos.
Un estudio poblacional publicado en 2025 encontró que la dificultad financiera percibida se asociaba con mayor riesgo de insomnio, peor calidad del sueño y duraciones de sueño no óptimas. Al tratarse de datos observacionales, no puede concluirse que el problema económico sea la única causa.
“Si no duermo, mañana rendiré peor, podré perder el trabajo y todo irá todavía peor.”
La preocupación económica produce insomnio. Y el miedo al efecto del insomnio sobre la economía produce más insomnio.
Doce señales de que el dinero está afectando a su salud mental
1. No consigue dejar de pensar en facturas o deudas
Incluso cuando está con su familia, trabajando o intentando descansar.
2. Revisa compulsivamente el saldo
No para tomar una decisión concreta, sino para reducir momentáneamente la ansiedad.
3. Evita mirar la realidad
No abre cartas, no responde llamadas o no sabe cuánto debe exactamente.
4. Duerme mal
Tarda en conciliar, se despierta calculando cifras o abre la aplicación del banco de madrugada.
5. Presenta síntomas físicos
Palpitaciones, opresión, molestias digestivas, tensión, cefalea o sensación de falta de aire.
6. Está más irritable con su familia
Las conversaciones sobre dinero terminan rápidamente en reproches, silencios o discusiones.
7. Siente vergüenza
Oculta dificultades, aparenta una situación económica diferente o evita pedir ayuda.
8. Utiliza crédito para pagar crédito
O financia gastos habituales porque los ingresos ya no permiten cubrirlos.
9. Compra para aliviarse
Durante unos minutos la compra proporciona control, recompensa o consuelo.
10. Se automedica
Alcohol, cannabis, ansiolíticos o hipnóticos para dormir o dejar de pensar.
11. Ha perdido funcionamiento
Le cuesta trabajar, decidir, concentrarse, atender a sus hijos o realizar tareas básicas.
12. Aparece desesperanza
Piensa que no existe salida, que ha arruinado a su familia o que los demás estarían mejor sin él.
Varias señales persistentes justifican una valoración profesional. No hace falta esperar al impago, al ataque de pánico o a una crisis familiar.
El miedo a mirar la cuenta no es pereza
Evitar produce alivio inmediato. Si abrir una aplicación bancaria genera ansiedad, no abrirla permite sentirse algo mejor durante unas horas.
El cerebro aprende: “cuando no miro, sufro menos”.
El problema es que la deuda, el recibo o el plazo continúan existiendo.
Cuando la persona finalmente vuelve a mirar, puede encontrarse con recargos, comisiones, nuevos intereses, plazos vencidos o una cifra mayor. Eso confirma su temor inicial: “mirar es insoportable”. Y la evitación se refuerza.
El tratamiento no consiste en obligar a la persona a afrontar de golpe todo lo que teme. Puede ser necesario hacerlo de manera estructurada, acompañada y gradual.
La trampa de las cuotas pequeñas
Las compras aplazadas pueden fragmentar el precio de forma psicológicamente atractiva.
Un gasto de 600 euros puede dejar de sentirse como 600 y convertirse en “solo 50 al mes”.
El problema aparece cuando existen simultáneamente cuatro compras aplazadas, una tarjeta, un préstamo, una suscripción y otros gastos fijos.
Cada cuota parece manejable. La suma puede dejar de serlo.
El Banco de España explica que en las tarjetas revolving la deuda se renueva mensualmente y que, cuando la cuota es baja respecto del saldo, el principal puede tardar mucho tiempo en amortizarse y generar un volumen elevado de intereses. En determinadas condiciones, la deuda puede incluso crecer pese a que se continúen pagando cuotas.
El Gobierno aprobó en 2026 un anteproyecto para reforzar la protección en créditos al consumo, microcréditos, tarjetas revolving y préstamos rápidos. Entre otras medidas, contempla límites de coste, evaluación de solvencia, medidas frente a diseños digitales manipulativos y una futura figura de asesoramiento de deudas con apoyo financiero, jurídico, psicológico y social.
Se trata de una reforma en desarrollo, no de un recurso que deba darse por plenamente implantado en todos los territorios.
La financiación no es siempre inadecuada. Pero deja de ser una herramienta cuando se utiliza para evitar reconocer que el presupuesto ordinario ya no resulta sostenible.
Fuentes: [8] Banco de España · revolving · [9] Gobierno de España · crédito al consumo.
Comprar para sentirse mejor
No todas las compras impulsivas constituyen una adicción.
A veces una persona realiza un gasto puntual del que después se arrepiente.
El problema empieza a ser clínicamente relevante cuando comprar se convierte en una forma repetida de regular tristeza, ansiedad, soledad, frustración, aburrimiento o baja autoestima.
La compra puede proporcionar anticipación, sensación de control, novedad, identidad, estatus o alivio.
Después llegan culpa, ocultación, deuda, conflictos y necesidad de volver a comprar para escapar del malestar generado por la compra anterior.
malestar → compra → alivio breve → culpa y deuda → más malestar → nueva compra
En estos casos, realizar únicamente un presupuesto puede quedarse corto. Hay que tratar la función emocional de la conducta.
Ansiedad financiera, TDAH y desorganización
El TDAH puede aumentar determinadas dificultades económicas mediante olvidos de fechas, impagos por descuido, problemas para planificar, compras impulsivas, búsqueda de recompensa inmediata, desorganización documental y dificultad para visualizar consecuencias futuras.
No significa que toda persona con TDAH gestione mal el dinero. Tampoco que toda deuda revele TDAH.
Pero cuando existe una trayectoria de retrasos, multas, suscripciones olvidadas, compras repetidas, documentos perdidos y dificultades similares desde etapas anteriores, conviene valorar si el problema es más amplio que una mala planificación puntual.
Tratar el TDAH no paga las deudas ya existentes. Puede mejorar la capacidad para organizar, recordar, inhibir y seguir un plan.
Gasto excesivo y trastorno bipolar
Un aumento brusco del gasto puede ser una señal de hipomanía o manía cuando se acompaña de menor necesidad de dormir, energía anormalmente elevada, aceleración del pensamiento, grandiosidad, irritabilidad, proyectos excesivos, desinhibición y menor percepción de riesgo.
La persona puede solicitar préstamos, invertir impulsivamente, comprar productos de lujo, iniciar negocios, regalar dinero o asumir compromisos que no podrá sostener.
En ese contexto, hablar únicamente de “educación financiera” puede retrasar el diagnóstico principal.
La prioridad es valorar y estabilizar el episodio.
Juego, apuestas y falsa solución económica
Algunas personas recurren a las apuestas no solo por diversión, sino con la idea de resolver su situación financiera.
“Con una buena apuesta saldré de la deuda.”
La deuda aumenta la urgencia. La urgencia reduce el juicio. Y cada pérdida refuerza la necesidad de recuperar.
El resultado puede ser una escalada muy rápida.
Cuando existe persecución de pérdidas, ocultación, uso de dinero esencial, préstamos para apostar o desesperación tras perder, no estamos ante una estrategia económica.
Estamos ante un posible trastorno de juego que necesita intervención específica.
Dinero, pareja y secretos
El dinero suele representar más que una cifra. Puede simbolizar seguridad, poder, libertad, reconocimiento, responsabilidad, cuidado, dependencia o miedo al abandono.
Por eso dos personas pueden discutir aparentemente por una compra de cien euros y, en realidad, estar discutiendo sobre confianza, reparto de cargas o sensación de no ser tenidas en cuenta.
Los conflictos se agravan cuando aparecen cuentas ocultas, compras secretas, deudas no comunicadas, control económico, diferencias extremas en la tolerancia al riesgo o una persona que asume toda la responsabilidad financiera.
No ayuda decir:
“Tú eres un desastre.”
Puede ser más útil concretar:
“Tenemos cuatro cuotas que no habíamos hablado y necesito que conozcamos juntos la situación completa.”
Una conversación financiera necesita hechos, pero también seguridad emocional.
La vergüenza económica aísla
Muchas personas tardan en pedir ayuda porque interpretan su situación como una prueba de fracaso personal.
Piensan: “soy irresponsable”, “a mi edad debería tener esto resuelto”, “todos viven mejor que yo”, “no puedo contárselo a mi pareja”, “un profesional me juzgará” o “he decepcionado a mis hijos”.
Una dificultad económica puede estar relacionada con ingresos insuficientes, desempleo, enfermedad, separación, vivienda, cuidados, inflación, decisiones previas, adicciones o una combinación.
Asumir responsabilidad no exige humillarse. Y pedir ayuda no convierte a una persona en incapaz.
Del mismo modo que un diagnóstico no debe tapar toda la biografía de una persona, una deuda tampoco debería convertirse en toda su identidad.
Usted puede tener una deuda. No es “una deuda con piernas”.
Cuando la ansiedad es proporcional a la realidad
Existe una tendencia a psicologizar problemas sociales y económicos.
Una persona puede hacer respiraciones, meditar y asistir a terapia, pero seguirá necesitando vivienda, ingresos y una solución concreta para sus deudas.
La intervención clínica no debería transmitir: “el problema es que se preocupa demasiado”.
Puede decir:
“Existe un problema económico real y su sistema nervioso está desbordado. Vamos a recuperar suficiente estabilidad para que pueda afrontarlo con ayuda adecuada.”
Plan financiero, jurídico o social
Para conocer la situación, revisar derechos, negociar, priorizar y detener el empeoramiento.
Plan clínico
Para recuperar sueño, concentración, regulación emocional, capacidad de decidir y esperanza.
Tratar solo uno de los dos puede ser insuficiente.
Qué no conviene hacer
Pedir otro crédito sin conocer toda la deuda
Puede reducir la urgencia durante unos días y aumentar el problema a medio plazo.
Ignorar cartas y comunicaciones
La evitación rara vez mejora las condiciones disponibles.
Tomar decisiones a las tres de la madrugada
La privación de sueño empeora atención, impulsividad y capacidad de valorar alternativas.
Ocultar la situación a la pareja durante meses
El descubrimiento posterior puede añadir una crisis de confianza a la crisis económica.
Utilizar alcohol o ansiolíticos para dejar de pensar
Pueden aliviar temporalmente y empeorar sueño, juicio y dependencia.
Compararse con las redes sociales
La vida económica publicada raramente muestra deudas, ayuda familiar, financiación o ansiedad.
Interpretar la ansiedad como prueba de que no existe salida
Sentirse atrapado no demuestra que todas las opciones estén agotadas.
Afrontarlo completamente solo
La vergüenza reduce precisamente el acceso a los recursos que pueden ayudar.
Un plan de 72 horas para empezar a recuperar control
Este plan no sustituye asesoramiento financiero, legal ni clínico. Su objetivo es reducir el caos inicial.
Primer paso: detener la ampliación automática del problema
Durante 72 horas, evite nuevas compras no esenciales, nuevos préstamos rápidos, nuevas apuestas y nuevas decisiones financieras impulsivas.
No se trata de resolverlo todo. Se trata de dejar de aumentar el número de variables.
Segundo paso: reunir la información
En un único documento, anote ingresos, gastos esenciales, deudas, cuotas, intereses conocidos, fechas y comunicaciones pendientes.
No intente diseñar todavía el plan perfecto. Primero necesita saber cuál es la realidad.
Tercer paso: hacerlo acompañado
Una pareja, familiar, asesor o profesional puede ayudar a mantener claridad y reducir evitación. La persona elegida debe ser capaz de ayudar sin humillar.
Cuarto paso: diferenciar urgencia de importancia
Urgente puede ser una fecha límite, un suministro básico, alimentación, vivienda o una comunicación legal. Importante, pero no necesariamente urgente esa noche, puede ser reconstruir todo el presupuesto anual.
Quinto paso: solicitar orientación cualificada
Según el caso, puede ser necesario contactar con la entidad financiera, servicios municipales de consumo, asociaciones de consumidores, servicios sociales, un abogado o asesoramiento financiero regulado.
Conviene comprender el coste total, revisar la TAE, conocer las condiciones de devolución y solicitar información detallada sobre las deudas revolving.
Sexto paso: proteger una noche de sueño
No intente resolver toda su vida antes de acostarse. Anote las acciones previstas para el día siguiente y cierre las aplicaciones financieras fuera de un horario pactado.
Séptimo paso: valorar el estado mental
¿Estoy durmiendo?
¿Puedo trabajar?
¿Estoy bebiendo más?
¿Estoy gastando compulsivamente?
¿Siento desesperanza?
¿Tengo pensamientos de muerte?
Si la respuesta empieza a preocuparle, necesita ayuda clínica además de financiera.
Qué profesional puede ayudar
Un asesor financiero o servicio de orientación de deuda
Puede ayudar a reconstruir la situación, comprender productos, organizar información y revisar alternativas económicas.
Un abogado
Puede ser necesario cuando existen reclamaciones, embargos, contratos dudosos, préstamos de alto coste, acoso de cobradores, insolvencia, separación o procedimientos judiciales.
Un psicólogo
Puede trabajar evitación, vergüenza, ansiedad, compras compulsivas, comunicación de pareja, regulación emocional y prevención de recaídas.
Un psiquiatra
Puede valorar depresión, ansiedad incapacitante, insomnio, TDAH, trastorno bipolar, adicciones, riesgo suicida, efectos de medicación y necesidad de tratamiento farmacológico.
Atención Primaria y servicios sociales
Pueden ayudar a detectar problemas médicos, derivar, coordinar y activar recursos sociales cuando existen necesidades básicas comprometidas.
La respuesta más eficaz puede requerir coordinación. No existe un único profesional capaz de resolver todas las dimensiones.
¿Puede ayudar la medicación?
No existe una medicación para “la cuesta de septiembre”.
Un ansiolítico no modifica una TAE. Un antidepresivo no cancela una deuda.
Pero sí puede existir una indicación médica cuando la situación ha desencadenado o agravado un episodio depresivo, un trastorno de ansiedad, insomnio intenso, un trastorno bipolar o una crisis con riesgo.
El objetivo sería tratar el cuadro clínico, no anestesiar la realidad financiera.
Debe extremarse la prudencia con benzodiacepinas e hipnóticos si la persona consume alcohol, necesita conducir, toma decisiones económicas importantes o está aumentando las dosis por su cuenta.
La reducción rápida de angustia puede ser útil en contextos seleccionados, pero la sedación, la dependencia y el deterioro cognitivo también pueden dificultar la resolución del problema.
La prescripción debe individualizarse.
Qué reviso en una consulta
Ante ansiedad financiera, una evaluación psiquiátrica no debería limitarse a preguntar cuánto dinero debe.
Cronología
Qué ocurrió primero: dificultad económica, insomnio, depresión, gasto impulsivo o pérdida laboral.
Síntomas
Preocupación, pánico, ánimo, energía, concentración, culpa, anhedonia y síntomas físicos.
Sueño
Horas, despertares, uso nocturno de aplicaciones y sedantes.
Funcionamiento
Trabajo, familia, autocuidado, decisiones y capacidad para organizarse.
Patrón económico
Evitación, comprobación, compras compulsivas, juego, crédito y ocultación.
Diagnóstico diferencial
Ansiedad generalizada, depresión, TDAH, bipolaridad, TOC, adicciones o reacción adaptativa.
Consumo
Alcohol, cannabis, cocaína, estimulantes y benzodiacepinas.
Tratamiento actual
Fármacos, efectos adversos, adherencia e interacciones.
Riesgo
Desesperanza, ideas de muerte, autolesión, intoxicación o pérdida de control.
Recursos
Pareja, familia, asesoramiento, trabajo, vivienda y red de apoyo.
La finalidad no es convertir un problema económico en una etiqueta psiquiátrica.
Es detectar cuándo el sufrimiento ha alcanzado entidad clínica y qué necesita la persona para volver a actuar.
Una mirada integrativa
La ansiedad financiera no se trata únicamente pensando diferente.
Pero el organismo necesita condiciones básicas para tomar mejores decisiones.
Conviene revisar sueño, horarios, alimentación regular, ejercicio, cafeína, alcohol, nicotina, medicación, apoyo social y exposición constante a mensajes de consumo.
El objetivo no es “optimizar el cortisol” ni comprar suplementos para dejar de preocuparse.
Es disminuir el nivel de activación suficiente para poder mirar, comprender, decidir, negociar y pedir ayuda.
La intervención integrativa no sustituye la realidad económica. La hace más abordable.
Cuándo la ansiedad financiera se convierte en una urgencia
La deuda y la presión económica pueden asociarse con ansiedad, depresión e ideación suicida, aunque no toda persona endeudada desarrolla estos problemas y la relación está influida por numerosos factores sociales, clínicos y personales.
Debe solicitarse ayuda inmediata si aparecen frases como:
- “No hay salida.”
- “He arruinado a mi familia.”
- “Estarían mejor sin mí.”
- “No puedo enfrentarme a esto.”
- “Cuando descubran lo que he hecho, todo habrá terminado.”
También si existe un plan para hacerse daño, una tentativa, intoxicación, agitación grave, varios días sin dormir con conducta acelerada, psicosis o incapacidad para mantenerse a salvo.
En una emergencia, debe llamarse al 112 o acudir a Urgencias.
La Línea 024 ofrece atención gratuita, confidencial y continuada a personas con ideación suicida y a familiares o allegados. Cuando existe peligro inmediato, el propio Ministerio de Sanidad indica que debe activarse el 112.
La deuda necesita un plan. Una vida necesita protección antes que cualquier plan financiero.
Fuentes: [4] deuda y salud mental · [10] Ministerio de Sanidad · Línea 024.
Conclusión: una deuda es un problema, no una identidad
El dinero puede convertirse en una amenaza constante.
Entra en el dormitorio, en la pareja y en la crianza. En la autoestima, en la capacidad para pensar y en la forma de imaginar el futuro.
No toda ansiedad financiera es un trastorno. Y no toda deuda puede resolverse con terapia.
Pero cuando la preocupación ya impide dormir, decidir, trabajar o pedir ayuda, el problema ha dejado de ser exclusivamente económico.
La primera salida no consiste en resolverlo todo de una vez. Consiste en dejar de afrontarlo desde el pánico, el secreto y la soledad.
Conocer la cifra real. Detener la escalada. Pedir asesoramiento. Tratar el insomnio, la depresión o la impulsividad si existen. Hablar con la familia.
Haber tomado malas decisiones no significa ser una mala persona. Tener dificultades económicas no elimina su dignidad ni su capacidad para reconstruir.
La ansiedad dice:
“No puedo mirar.”
La recuperación empieza cuando la persona puede decir:
“No puedo resolverlo todo hoy, pero sí puedo dar el siguiente paso acompañado.”
Valoración por ansiedad, insomnio y presión financiera
¿El dinero ocupa su mente desde que se despierta hasta que intenta dormir?
¿Evita revisar sus cuentas, oculta deudas o utiliza compras, alcohol o medicación para aliviarse?
¿La presión económica está afectando a su sueño, su pareja, su trabajo o su estado de ánimo?
Una valoración psiquiátrica puede ayudar a diferenciar una preocupación económica comprensible de un trastorno de ansiedad, depresión, insomnio, TDAH, bipolaridad, adicción o conducta compulsiva.
Consulta de psiquiatría integrativa con el Dr. Marc Agraz
Evaluación de ansiedad financiera, depresión, insomnio, compras impulsivas, juego, TDAH, psicofármacos y riesgo. Atención presencial en Lleida y consulta online cuando resulte clínicamente adecuada, coordinando con recursos financieros, jurídicos o sociales cuando proceda.
Revisar sueño y medicaciónInsomnio, psicofármacos y hábitos que pueden interferir
La consulta psiquiátrica no sustituye el asesoramiento financiero o jurídico. Puede ayudar a recuperar sueño, claridad, control emocional y capacidad para afrontar la situación.
Ante ideas de suicidio, una tentativa, intoxicación, psicosis, varios días sin dormir o peligro inmediato, llame al 112 o acuda a Urgencias.
Preguntas frecuentes sobre ansiedad financiera, deudas e insomnio
Ansiedad, deuda y evitación
¿Qué es la ansiedad financiera?
Es una preocupación intensa o persistente relacionada con ingresos, gastos, deuda, vivienda o seguridad económica. No constituye por sí sola un diagnóstico oficial, pero puede provocar insomnio, síntomas físicos, evitación y deterioro funcional.
¿Cómo saber si la preocupación por el dinero es excesiva?
Cuando ocupa gran parte del día, resulta difícil de controlar, altera el sueño, produce síntomas físicos, deteriora las relaciones o impide afrontar las propias cuentas.
¿Las deudas pueden causar depresión o ansiedad?
Existe una asociación consistente entre deuda y síntomas de ansiedad, depresión e ideación suicida. La relación es compleja y bidireccional: las dificultades económicas pueden empeorar la salud mental, y los problemas de salud mental pueden dificultar la gestión financiera.
¿Por qué no puedo abrir las cartas del banco?
Evitar reduce temporalmente la ansiedad. Sin embargo, mantiene la incertidumbre y puede permitir que aumenten plazos, costes o consecuencias. Es un mecanismo de evitación frecuente, no simple pereza.
¿Por qué reviso continuamente mi cuenta si sé que no cambiará?
La comprobación proporciona una sensación breve de control. Cuando ese alivio desaparece, surge la necesidad de volver a comprobar, formando un círculo parecido al de otras conductas de seguridad.
Sueño, crédito y compras
¿La ansiedad financiera puede causar insomnio?
Sí puede contribuir. La preocupación nocturna, la hiperactivación y la anticipación dificultan conciliar o mantener el sueño. Estudios poblacionales encuentran una asociación entre dificultad financiera percibida y peor sueño.
¿Qué riesgo tienen las tarjetas revolving?
Permiten devolver el crédito mediante cuotas, pero si estas son bajas el capital puede amortizarse muy lentamente y acumular muchos intereses. El Banco de España advierte de que una deuda puede prolongarse durante años e incluso crecer en determinadas condiciones.
¿Comprar ahora y pagar después es siempre perjudicial?
No necesariamente. El riesgo aparece cuando se acumulan varias cuotas, se pierde la percepción del coste total o se financian gastos habituales que los ingresos ordinarios ya no permiten cubrir.
¿Comprar compulsivamente puede estar relacionado con ansiedad?
Sí. Algunas personas utilizan la compra para regular tristeza, ansiedad, soledad o aburrimiento. El alivio suele ser breve y puede ir seguido de culpa, ocultación y nueva deuda.
TDAH, bipolaridad y profesionales
¿Puede el TDAH afectar a la gestión del dinero?
Puede contribuir a olvidos, desorganización, compras impulsivas y dificultad para visualizar consecuencias. No toda mala gestión financiera implica TDAH, por lo que se necesita una evaluación completa.
¿El gasto excesivo puede ser un síntoma de trastorno bipolar?
Puede aparecer durante manía o hipomanía, especialmente junto con menor necesidad de dormir, energía anormalmente elevada, grandiosidad, aceleración e impulsividad.
¿Es mejor acudir a un psicólogo o a un psiquiatra?
Psicología puede ser especialmente útil para ansiedad, evitación, vergüenza, impulsividad y conflictos. Psiquiatría conviene cuando existe depresión intensa, insomnio grave, riesgo, bipolaridad, TDAH, adicciones o necesidad de revisar medicación. A menudo resulta útil la coordinación.
¿Los ansiolíticos pueden ayudar?
Pueden tener una indicación clínica en determinados casos, pero no solucionan la deuda. Las benzodiacepinas presentan riesgos de sedación, dependencia y deterioro cognitivo y no deben iniciarse ni aumentarse sin valoración médica.
Primeros pasos y seguridad
¿Qué debo hacer primero si no sé cuánto debo?
Reunir la información disponible, anotar deudas, cuotas y fechas y solicitar ayuda cualificada. No hace falta resolverlo todo en una sola sesión; el primer objetivo es conocer la realidad y detener la ampliación automática del problema.
¿Cuándo es una urgencia?
Cuando aparecen ideas de suicidio, intención de hacerse daño, psicosis, intoxicación, varios días sin dormir con conducta acelerada o incapacidad para mantenerse a salvo. En esos casos debe llamarse al 112 o acudir a Urgencias.
Lecturas relacionadas
Vuelta al trabajo: ansiedad, trabajo y cuesta de septiembre.
Videojuegos y gasto: microtransacciones, gasto impulsivo y pérdida de control.
Apuestas deportivas: cuando intentar recuperar dinero aumenta las pérdidas.
Sueño y medicación: insomnio, medicación y ansiedad nocturna.
Señales de suicidio: qué hacer ante desesperanza o ideas de muerte.
Primera valoración: solicitar valoración por ansiedad e insomnio.
No se enlaza desde esta entrada del lunes a contenidos programados para fechas posteriores que todavía no sean públicos.
Fuentes y recursos de consulta
Fuentes para contextualizar la cuesta de septiembre, la relación entre deuda y salud mental, el sueño, el crédito revolving y los recursos de seguridad. Los datos poblacionales no sustituyen una valoración individual.
Presión sobre los gastos domésticos
Encuesta sobre percepción de gastos, ahorro y recortes en los hogares. Al proceder de una entidad financiera, sus resultados deben interpretarse dentro de ese contexto.
Financiación y cuesta de septiembre
Información sobre endeudamiento familiar, crédito rápido, tarjetas revolving y el porcentaje de consumidores que recurre o prevé recurrir a financiación.
Coste de financiar la cuesta de septiembre
Análisis del coste de distintas formas de financiación y del impacto de los tipos de interés en tarjetas y revolving.
Deuda, ansiedad, depresión y suicidabilidad
Revisión sistemática sobre la asociación entre distintas formas de deuda y resultados de salud mental.
Dinero y salud mental: relación bidireccional
Mapeo de la investigación sobre variables financieras y salud mental, con especial atención a la dirección de las asociaciones y a las lagunas metodológicas.
Poverty impedes cognitive function
Estudio sobre preocupaciones financieras, escasez y rendimiento cognitivo momentáneo. No implica una pérdida permanente de inteligencia.
Dificultad financiera percibida y sueño
Cohorte poblacional sobre la asociación entre dificultad financiera, insomnio, calidad del sueño y duración no óptima.
Tarjetas revolving y amortización
Explicación del funcionamiento de la deuda renovable y de cómo una cuota baja puede prolongar mucho la amortización y elevar el coste total.
Anteproyecto de crédito al consumo
Medidas propuestas sobre costes, solvencia, transparencia, diseños digitales y futuro asesoramiento de deudas con componentes financiero, jurídico, psicológico y social.
Línea 024 de atención a la conducta suicida
Recurso nacional para personas con ideación o riesgo suicida y para familiares o allegados. En emergencia vital inminente debe activarse el 112.
Aviso clínico y de alcance
Nota: esta publicación es divulgativa y no sustituye una evaluación médica, psiquiátrica, psicológica, financiera, jurídica o social individual.
Ante intención suicida, tentativa, intoxicación, psicosis, varios días sin dormir con conducta acelerada o peligro inmediato, llame al 112 o acuda a Urgencias.
La consulta programada y la atención online no sustituyen a Urgencias. No inicie, suspenda ni aumente psicofármacos por su cuenta para afrontar la presión económica.


